Презентация к уроку на тему:

График платежей по кредиту

Презентация для урока финансовой грамотности в 8–11 классах: виды кредитных платежей, структура переплаты и оценка платежеспособности. Слайды содержат сравнение аннуитетной и дифференцированной схем, формулу ПДН, графики, примеры и алгоритм грамотного заемщика.

Обществознание8 класс25 слайдов
Особенности аннуитета
  • Все платежи равны между собой на протяжении всего срока кредита
  • В первой половине срока большую часть платежа составляют проценты
  • Тело кредита гасится очень медленно в начале и быстро в конце
  • Самый популярный вид платежа в потребительском кредитовании и ипотеке

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX
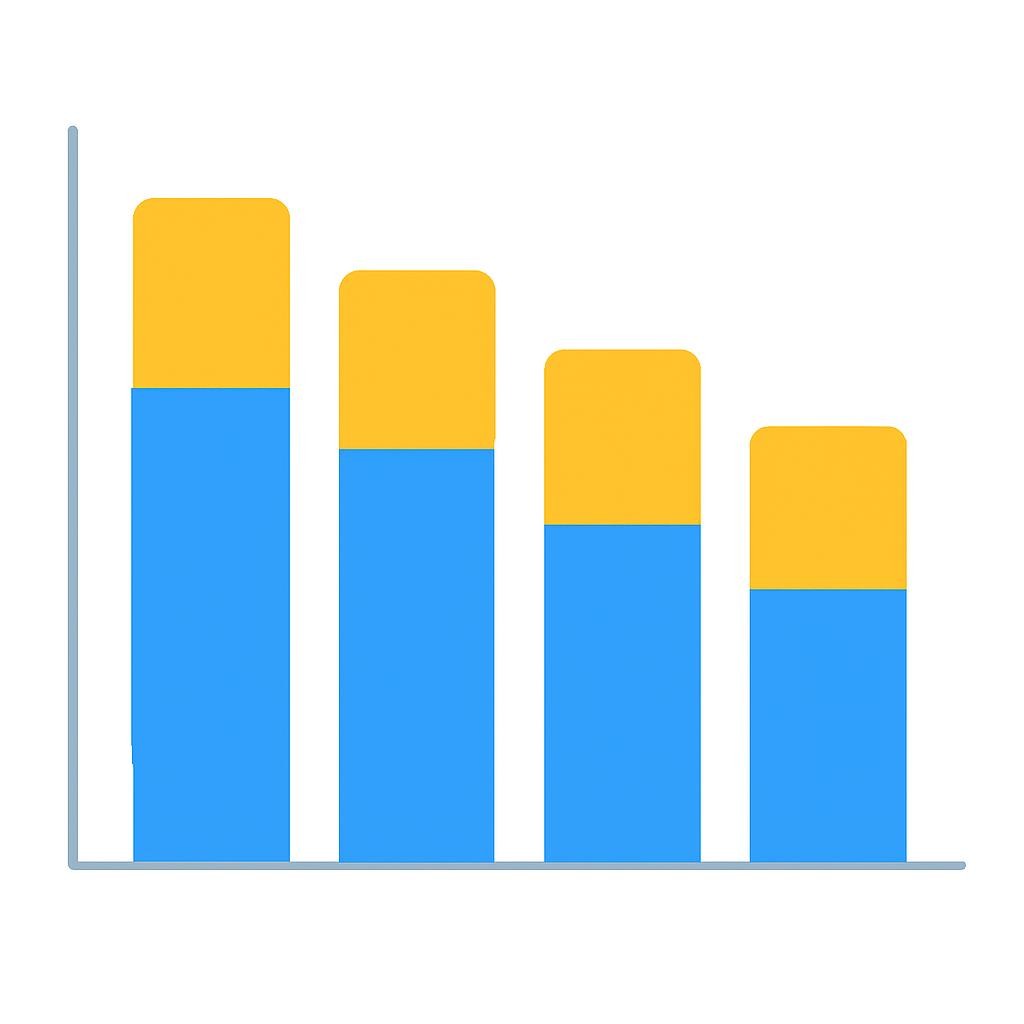
Структура аннуитетного платежа
При аннуитете банк сначала забирает свои проценты. Если вы решите погасить кредит досрочно в середине срока, окажется, что основной долг уменьшился незначительно, так как сначала вы платили в основном «за сервис».
Слайд 7 «Структура аннуитетного платежа» — иллюстрация к презентации «График платежей по кредиту» по обществознанию для 8 класса

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX
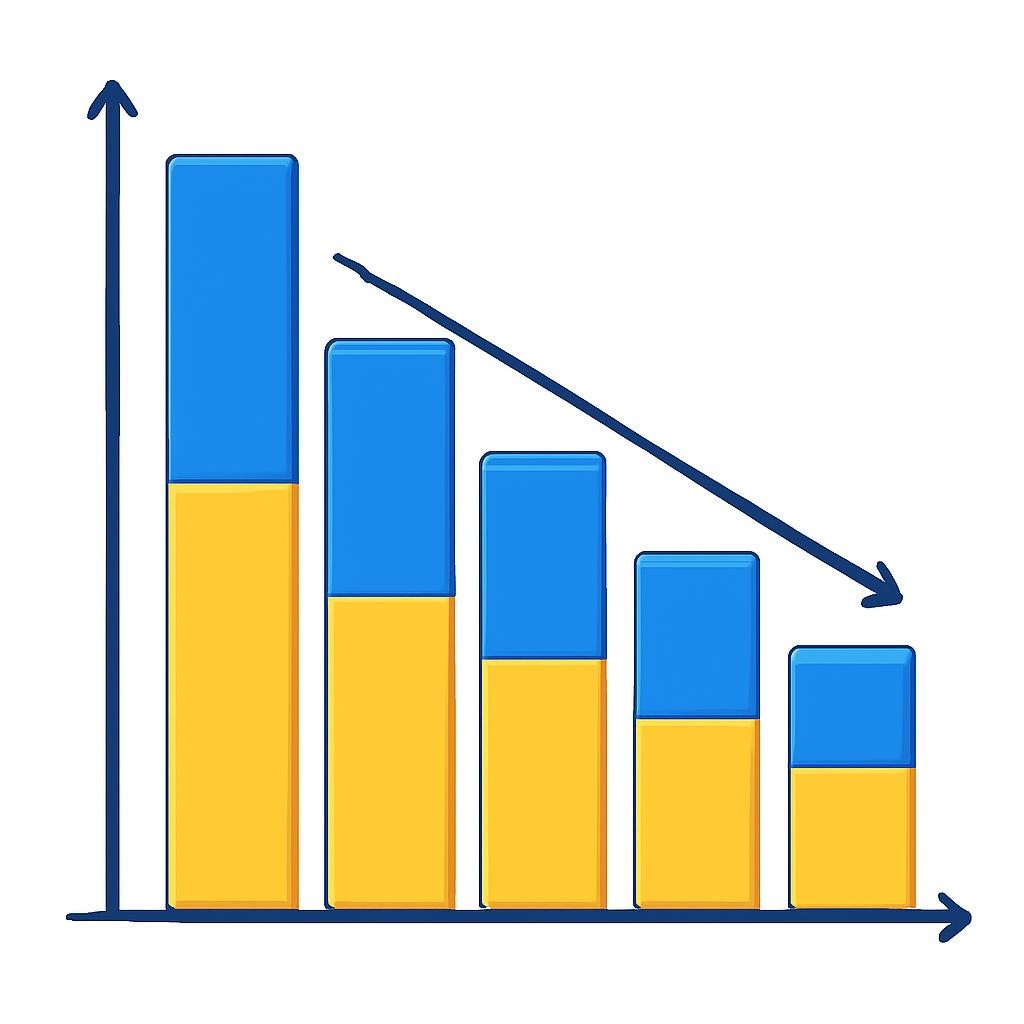
Дифференцированный платеж

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX
Особенности «диффа»
  • Платежи уменьшаются каждый месяц: первый — самый большой, последний — самый маленький
  • Основной долг (тело) гасится равными долями ежемесячно
  • Проценты начисляются на остаток долга, поэтому они постоянно снижаются
  • Общая переплата по такому кредиту всегда ниже, чем при аннуитете

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX
Структура дифференцированного платежа
Так как тело кредита убывает равномерно и быстро, база для начисления процентов сокращается активнее. Это делает кредит выгоднее для заемщика, но требует дисциплины в начале выплат.
Слайд 10 «Структура дифференцированного платежа» — иллюстрация к презентации «График платежей по кредиту» по обществознанию для 8 класса

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX
Сравнение способов погашения
Аннуитетный
Удобство: одна и та же сумма.
Доступность: легче получить при небольшом доходе.
Минус: высокая переплата.
Дифференцированный
Экономия: итоговая переплата меньше.
Сложность: высокая нагрузка на бюджет в первые месяцы.
Минус: банки редко его предлагают.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Математика переплаты (пример)
ХарактеристикаАннуитетДифференцированный
Размер платежаПостоянныйСнижается
Погашение долгаМедленное в началеРавномерное
Итоговая стоимостьДорожеДешевле
Нагрузка на бюджетСтабильнаяПиковая в начале

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Сравнение общей переплаты
Аннуитет (итого)Дифф. (итого)
  • На графике видно, что при одинаковой сумме кредита и процентной ставке, дифференцированный способ позволяет сэкономить значительную сумму на процентах.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Плюсы и минусы аннуитета
Плюс
Легко планировать расходы на месяц.
Плюс
Ниже порог входа для заемщиков с невысоким доходом.
Минус
Большая часть процентов выплачивается в начале.
Минус
Максимальная общая переплата по кредиту.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Плюсы и минусы дифференцированного
Плюс
Самый выгодный вариант с точки зрения процентов.
Плюс
Долг уменьшается быстро с первого месяца.
Минус
Первые платежи могут быть очень тяжелыми для бюджета.
Минус
Сложно получить одобрение (нужен высокий доход).

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Платежеспособность заемщика

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Что такое платежеспособность?
  • Это способность человека вовремя и полностью вносить платежи по кредиту.
  • Факторы оценки:
  • Размер ежемесячного дохода
  • Стабильность работы (стаж)
  • Наличие ценного имущества
  • Кредитная история
Слайд 17 «Что такое платежеспособность?» — иллюстрация к презентации «График платежей по кредиту» по обществознанию для 8 класса

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Кредитная история
Это финансовая биография человека. В ней фиксируется: сколько кредитов было взято, были ли просрочки, выступал ли человек поручителем. Банки проверяют историю через Бюро кредитных историй (БКИ) перед каждым решением.
Слайд 18 «Кредитная история» — иллюстрация к презентации «График платежей по кредиту» по обществознанию для 8 класса

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Показатель долговой нагрузки (ПДН)
ПДН — это отношение суммы всех платежей по кредитам к ежемесячному доходу. Центральный банк РФ ограничивает выдачу кредитов людям с высоким ПДН, чтобы предотвратить «кредитную кабалу» и банкротство граждан.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

— Безопасным считается уровень ПДН до 30%. Если он выше 50%, риск невыплаты становится критическим.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Как банк проверяет клиента?
Скоринг
Автоматическая оценка анкеты по баллам (возраст, работа, семья).
Документы
Проверка справок о доходах и трудовой книжки.
Безопасность
Проверка на наличие судимостей и неоплаченных штрафов.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Риски неплатежеспособности
Если заемщик перестает платить, банк начисляет пени и штрафы. В крайнем случае банк может подать в суд для изъятия залога (например, квартиры при ипотеке) или инициировать процедуру банкротства физического лица.
Слайд 22 «Риски неплатежеспособности» — иллюстрация к презентации «График платежей по кредиту» по обществознанию для 8 класса

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Алгоритм грамотного заемщика
Шаг 1
Рассчитать ПДН и убедиться, что он меньше 30%.
Шаг 2
Выбрать тип платежа (аннуитет для удобства, дифф. для экономии).
Шаг 3
Создать «подушку безопасности» на 3-6 платежей вперед.
Шаг 4
Своевременно платить и сохранять чеки об оплате.

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Итоги занятия
  • График платежей — обязательная часть кредитного договора
  • Аннуитет удобен стабильностью, но обходится дороже
  • Дифференцированный платеж экономит деньги на процентах
  • Платежеспособность — главный критерий одобрения кредита
  • Никогда не берите кредит, если ПДН превышает 50% вашего дохода

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

Управляйте своими финансами с умом!

Посмотрите презентацию целиком

Открыто 5 из 25 слайдов — зарегистрируйтесь и скачайте в PDF или PPTX

1 / 25
Текст презентации
  1. Слайд 1. График платежей по кредиту

    Аннуитетный и дифференцированный способы погашения. Платежеспособность заемщика

  2. Слайд 2. Что такое кредит?

    Кредит — это денежные средства, которые банк выдает заемщику на условиях возвратности (нужно вернуть), платности (нужно оплатить проценты) и срочности (нужно вернуть к определенной дате). Ключевым приложением к кредитному договору является график платежей, который определяет порядок возврата денег.

  3. Слайд 3. Зачем нужен график платежей?

    Фиксация дат: вы точно знаете, до какого числа нужно внести деньги

    Планирование бюджета: известна точная сумма ежемесячного расхода

    Прозрачность: видно, сколько денег идет на погашение долга, а сколько — на проценты

    Контроль: помогает избежать просрочек и штрафов

  4. Слайд 4. Из чего состоит каждый платеж?

    Ежемесячный платеж не является единым целым. Он всегда делится на две части:

    1. Тело кредита (основной долг) — это те деньги, которые вы непосредственно взяли у банка.

    2. Проценты — это вознаграждение банка за то, что он позволил вам пользоваться его средствами.

  5. Слайд 5. Аннуитетный платеж

  6. Слайд 6. Особенности аннуитета

    Все платежи равны между собой на протяжении всего срока кредита

    В первой половине срока большую часть платежа составляют проценты

    Тело кредита гасится очень медленно в начале и быстро в конце

    Самый популярный вид платежа в потребительском кредитовании и ипотеке

  7. Слайд 7. Структура аннуитетного платежа

    При аннуитете банк сначала забирает свои проценты. Если вы решите погасить кредит досрочно в середине срока, окажется, что основной долг уменьшился незначительно, так как сначала вы платили в основном «за сервис».

  8. Слайд 8. Дифференцированный платеж

  9. Слайд 9. Особенности «диффа»

    Платежи уменьшаются каждый месяц: первый — самый большой, последний — самый маленький

    Основной долг (тело) гасится равными долями ежемесячно

    Проценты начисляются на остаток долга, поэтому они постоянно снижаются

    Общая переплата по такому кредиту всегда ниже, чем при аннуитете

  10. Слайд 10. Структура дифференцированного платежа

    Так как тело кредита убывает равномерно и быстро, база для начисления процентов сокращается активнее. Это делает кредит выгоднее для заемщика, но требует дисциплины в начале выплат.

  11. Слайд 11. Сравнение способов погашения

    Удобство: одна и та же сумма.

    Доступность: легче получить при небольшом доходе.

    Минус: высокая переплата.

    Экономия: итоговая переплата меньше.

    Сложность: высокая нагрузка на бюджет в первые месяцы.

    Минус: банки редко его предлагают.

  12. Слайд 12. Математика переплаты (пример)

  13. Слайд 13. Сравнение общей переплаты

    На графике видно, что при одинаковой сумме кредита и процентной ставке, дифференцированный способ позволяет сэкономить значительную сумму на процентах.

  14. Слайд 14. Плюсы и минусы аннуитета

    Легко планировать расходы на месяц.

    Ниже порог входа для заемщиков с невысоким доходом.

    Большая часть процентов выплачивается в начале.

    Максимальная общая переплата по кредиту.

  15. Слайд 15. Плюсы и минусы дифференцированного

    Самый выгодный вариант с точки зрения процентов.

    Долг уменьшается быстро с первого месяца.

    Первые платежи могут быть очень тяжелыми для бюджета.

    Сложно получить одобрение (нужен высокий доход).

  16. Слайд 16. Платежеспособность заемщика

  17. Слайд 17. Что такое платежеспособность?

    Это способность человека вовремя и полностью вносить платежи по кредиту.

    Факторы оценки:

    Размер ежемесячного дохода

    Стабильность работы (стаж)

    Наличие ценного имущества

    Кредитная история

  18. Слайд 18. Кредитная история

    Это финансовая биография человека. В ней фиксируется: сколько кредитов было взято, были ли просрочки, выступал ли человек поручителем. Банки проверяют историю через Бюро кредитных историй (БКИ) перед каждым решением.

  19. Слайд 19. Показатель долговой нагрузки (ПДН)

    ПДН — это отношение суммы всех платежей по кредитам к ежемесячному доходу. Центральный банк РФ ограничивает выдачу кредитов людям с высоким ПДН, чтобы предотвратить «кредитную кабалу» и банкротство граждан.

  20. Слайд 20.

    — Безопасным считается уровень ПДН до 30%. Если он выше 50%, риск невыплаты становится критическим.

  21. Слайд 21. Как банк проверяет клиента?

    Автоматическая оценка анкеты по баллам (возраст, работа, семья).

    Проверка справок о доходах и трудовой книжки.

    Проверка на наличие судимостей и неоплаченных штрафов.

  22. Слайд 22. Риски неплатежеспособности

    Если заемщик перестает платить, банк начисляет пени и штрафы. В крайнем случае банк может подать в суд для изъятия залога (например, квартиры при ипотеке) или инициировать процедуру банкротства физического лица.

  23. Слайд 23. Алгоритм грамотного заемщика

    Шаг 1

    Шаг 2

    Шаг 3

    Шаг 4

    Рассчитать ПДН и убедиться, что он меньше 30%.

    Выбрать тип платежа (аннуитет для удобства, дифф. для экономии).

    Создать «подушку безопасности» на 3-6 платежей вперед.

    Своевременно платить и сохранять чеки об оплате.

  24. Слайд 24. Итоги занятия

    График платежей — обязательная часть кредитного договора

    Аннуитет удобен стабильностью, но обходится дороже

    Дифференцированный платеж экономит деньги на процентах

    Платежеспособность — главный критерий одобрения кредита

    Никогда не берите кредит, если ПДН превышает 50% вашего дохода

  25. Слайд 25. Управляйте своими финансами с умом!

Создайте уникальную презентацию по своей теме

  • Любая тема, любой класс
  • Иллюстрации к каждому слайду
  • 18 стилей оформления
  • Таблицы, схемы и диаграммы
  • Экспорт в PDF и PPTX
  • Готово за 1 минуту

Другие темы по обществознанию для 8 класса

Чем удобны презентации Нейрум

  • Слайды с иллюстрациямиК каждому слайду — картинка, таблица или схема по теме. Открыли на доске и повели урок, без поиска картинок.
  • PDF или PPTXСкачайте презентацию как есть или откройте в PowerPoint и доработайте под свой класс.
  • Своя презентация за минутуНе нашли нужную? ИИ-конструктор соберёт презентацию по вашей теме, классу и количеству слайдов.

Вопросы и ответы

Как скачать презентацию «График платежей по кредиту»?

Зарегистрируйтесь бесплатно — презентация «График платежей по кредиту» сохранится в личном кабинете, откуда её можно скачать в PDF или PPTX и показать классу.

Сколько слайдов в презентации «График платежей по кредиту»?

В презентации 25 слайдов по теме «График платежей по кредиту» для урока по обществознанию в 8 классе: заголовки, текст, иллюстрации, таблицы и схемы. Здесь открыты первые пять — остальные после регистрации.

Соответствует ли презентация «График платежей по кредиту» ФГОС?

Да, слайды по теме «График платежей по кредиту» построены по школьной программе по обществознанию для 8 класса по ФГОС.

Можно ли сделать похожую презентацию по теме «График платежей по кредиту»?

Да. ИИ-конструктор Нейрума соберёт свою презентацию по теме «График платежей по кредиту» под ваш класс и нужное число слайдов — за минуту.

Как получить рабочий лист и план урока к теме «График платежей по кредиту»?

В Нейруме к теме «График платежей по кредиту» можно собрать рабочий лист с заданиями и ответами и план урока по ФГОС для 8 класса — в конструкторе после бесплатной регистрации.

Можно ли изменить слайды под свой класс?

Да. После регистрации презентация «График платежей по кредиту» открывается в редакторе: текст, картинки и порядок слайдов можно поменять или перегенерировать.